
Polisa życiowa pod Twoją pełną kontrolą.
Wyliczamy sumę ubezpieczenia na podstawie Twoich realnych dochodów, zobowiązań kredytowych i potrzeb rodziny — a potem pokazujemy, co dane towarzystwo wyłącza w OWU.
towarzystw w porównaniu
za analizę i pomoc przy szkodzie
średnia ocena w Google
Piotr Bucki
Założyciel i Właściciel Polisa4U
Makocice 1D, Proszowice
„Nowoczesne doradztwo to brak niedomówień. Zestawiam zapisy OWU tak, żebyś płacił dokładnie za to, co zadziała w godzinie próby.”
- Bezpośredni kontakt z doradcą, nie z infolinią
- Bezpłatna pomoc przy zgłoszeniu roszczenia
Nr RAU: 11525002/P (wybierz: Pracownik agenta) — sprawdź w rejestrze KNF
Oszacuj miesięczną składkę
Przesuń suwaki, aby poznać przybliżony koszt ochrony pod kredyt.
Szacowany koszt ochrony
ok. 75 zł / mies.
Obejmuje ochronę pod kredyt i podstawowy pakiet wypadkowy. Ostateczna stawka zależy od stanu zdrowia i wybranego towarzystwa.
Zamów dokładną wycenęWyliczenie ma charakter wyłącznie poglądowy i nie stanowi oferty w rozumieniu art. 66 Kodeksu cywilnego ani rekomendacji konkretnego produktu. Wiążącą składkę podaje towarzystwo ubezpieczeń po ocenie ryzyka.
Polisa indywidualna, bankowa czy grupowa?
Trzy rozwiązania, które łatwo pomylić, choć chronią zupełnie różne interesy.
| Kryterium | Polisa indywidualna z agentem | Polisa bankowa do kredytu | Polisa grupowa w pracy |
|---|---|---|---|
| Kto jest właścicielem umowy? | Ty — decydujesz o zakresie i zmianach | Bank — umowa zabezpiecza spłatę kredytu | Pracodawca — ochrona kończy się z pracą |
| Kiedy sprawdzany jest stan zdrowia? | Przed podpisaniem — wiesz, na czym stoisz | Często dopiero przy roszczeniu | Zwykle uproszczona ankieta |
| Kto dostaje pieniądze? | Uposażony — bez spadku i podatku | Bank do wysokości zadłużenia | Wskazane osoby bliskie |
| Leczenie onkologiczne | Wypłata na prywatne leczenie, także za granicą | Zwykle poza zakresem | Zwykle niskie sumy |
| Suma ubezpieczenia na wypadek śmierci | Dobierana do potrzeb, np. 300 000–1 000 000 zł | Maleje wraz ze spłatą długu | Sztywna, zwykle niska |
Polisa bankowa zabezpiecza spłatę kredytu, grupowa daje podstawową osłonę. Dopiero umowa indywidualna pozwala ustalić sumę pod realne potrzeby rodziny i zachować ochronę niezależnie od banku i pracodawcy.
Omów szczegółyIle kosztuje solidna polisa?
Trzy punkty odniesienia. Ostateczny koszt ustalamy po analizie zdrowia i priorytetów.
Osoba 25–30 lat, bez kredytu
Ochrona osobista i NNW
Suma 150 000 zł na wypadek śmierci, pakiet wypadkowy i pobyt w szpitalu.
od 45 zł / mies.
Rodzina z kredytem, 30–40 lat
Hipoteka i onkologia
Suma 400 000 zł pod hipotekę oraz 100 000 zł na leczenie nowotworu.
od 155 zł / mies.
Przedsiębiorca B2B, 35–50 lat
Ochrona dochodu i zdrowia
Wysokie sumy na niezdolność do pracy oraz leczenie za granicą.
od 260 zł / mies.
Kwoty poglądowe dla osoby niepalącej, bez obciążeń zdrowotnych. Nie stanowią oferty w rozumieniu art. 66 Kodeksu cywilnego.
Sześć elementów, z których składamy ochronę
Łączymy je tak, żeby mieściły się w Twoim budżecie i odpowiadały na realne ryzyka.
Życie i kredyt hipoteczny
Wypłata sumy ubezpieczenia osobom bliskim po Twojej śmierci. Rodzina nie musi sprzedawać mieszkania, żeby spłacić kredyt.
- Bez postępowania spadkowego
- Zwolnione z podatku od spadków i darowizn
- Akceptowane przez banki w Polsce
Poważne zachorowanie i onkologia
Wypłata gotówki po diagnozie nowotworu, zawału czy udaru. Środki na prywatną diagnostykę i leczenie, także poza Polską.
- Druga opinia medyczna za granicą
- Pokrycie kosztów leków nierefundowanych
Niezdolność do pracy
Utrzymanie poziomu życia, gdy nie możesz dalej wykonywać zawodu. Szczególnie istotne przy działalności gospodarczej i B2B.
- Miesięczne świadczenie rentowe
- Uzupełnienie niskich świadczeń z ZUS
Szpital i następstwa wypadków
Świadczenie za każdy dzień pobytu w szpitalu, operacje oraz uszczerbek na zdrowiu po wypadku.
- Rekompensata niższego dochodu na zwolnieniu
- Ochrona przez całą dobę, na całym świecie
Ochrona dzieci i kapitał na start
Ochrona zdrowotna dla dziecka połączona z gromadzeniem kapitału na start w dorosłość.
- Przejęcie opłacania składek w razie śmierci rodzica
- Wypłata kapitału po osiągnięciu pełnoletności
Programy oszczędnościowe
Połączenie ochrony z budowaniem poduszki finansowej na przyszłość lub wcześniejszą emeryturę.
- Preferencje podatkowe w wybranych formach (IKE/IKZE)
- Elastyczna wysokość wpłat
Jak wyglądają etapy naszej współpracy?
Zero ukrytych haczyków. Przeprowadzamy Cię przez bezpieczny proces – od pierwszej rozmowy aż po stałą opiekę posprzedażową.
Rozmowa w celu wskazania kierunku
Zaczynamy od swobodnej dyskusji. Poznajemy Twoje priorytety, sytuację rodzinną, wysokość zobowiązań kredytowych oraz budżet. To fundament do przygotowania oferty idealnie szytej na miarę.
- Dokładne sprecyzowanie oczekiwanej sumy ochrony
- Określenie kluczowych ryzyk (hipoteka, leczenie, niezdolność)
Nasza analiza & weryfikacja wyłączeń
Przeszukujemy bazę kilkunastu towarzystw ubezpieczeniowych. Nie patrzymy na hasła reklamowe – skrupulatnie analizujemy Ogólne Warunki Ubezpieczenia (OWU), sprawdzając mały druk, karencje i wyłączenia.
- Analiza zapisów OWU pod kątem realiów życiowych
- Eliminacja ofert z niekorzystnymi zapisami medycznymi
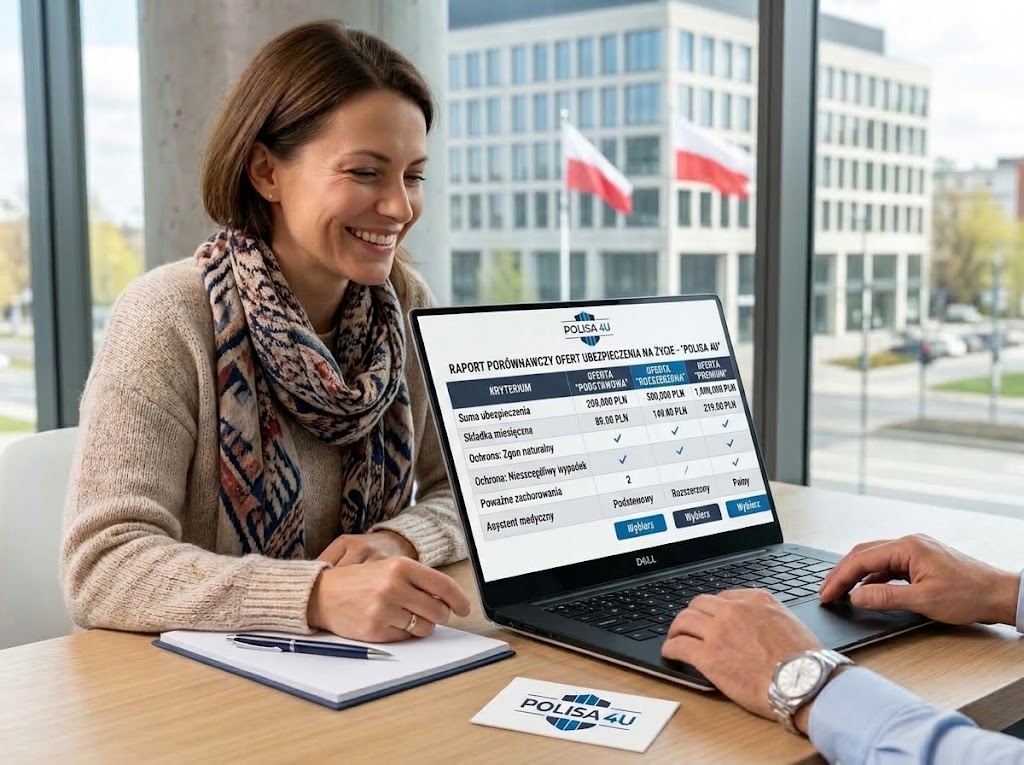
Przedstawienie zestawienia ofert w PDF
Otrzymujesz czytelne zestawienie porównawcze w wygodnym pliku PDF. Pokazujemy mocne i słabe strony wariantów oraz jednoznacznie rekomendujemy najlepszą polisę w zakładanym budżecie.
- Jasny raport porównawczy bez branżowego żargonu
- Wskazanie bezkonkurencyjnego wariantu dla rodziny
Podpisanie umowy & opieka posprzedażowa
Pomagamy bezpiecznie i szybko przejść przez formalności (w tym ankietę medyczną). Nasza relacja nie kończy się na zawarciu polisy – jesteśmy Twoim osobistym opiekunem przez całe lata trwania umowy.
- Bezstresowe podpisanie dokumentów
- Bezpłatna pomoc przy roszczeniach i wypłacie świadczeń
Kto analizuje Twoją umowę
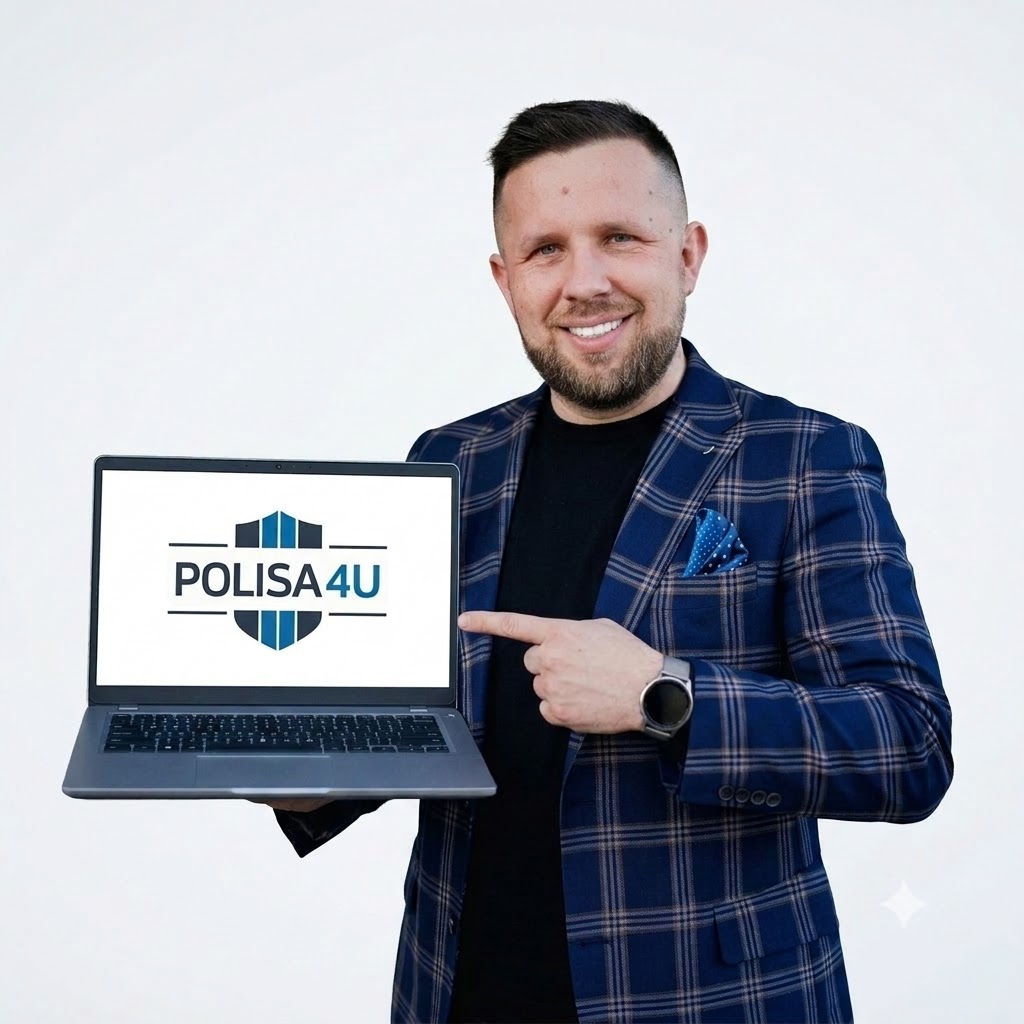
Piotr Bucki
Założyciel i Właściciel Polisa4U • Zespół partnerski Unilink S.A.
Makocice 1D, 32-100 Proszowice
„Nie sprzedaję gotowych szablonów. Każda rodzina ma inną sytuację finansową i zdrowotną — dobieram i weryfikuję umowy tak, żeby zadziałały w momencie kryzysu.”
- Wpis do Rejestru Podmiotów Ubezpieczeniowych KNF
- Omówienie wyłączeń i karencji w OWU przed podpisaniem
- Pomoc w rzetelnym wypełnieniu ankiety medycznej
Porównujemy oferty liderów rynku
Nie jesteśmy związani z jednym towarzystwem. Dzięki współpracy z Unilink S.A. analizujemy warunki w kilkunastu firmach.
Nie mydlimy oczu superlatywami
Zamiast powielać hasła marketingowe, porównujemy oferty i skupiamy się na wyłączeniach oraz karencjach w OWU. Pomagamy wybrać polisę z najmniejszą liczbą minusów przy Twoich potrzebach.



Jak policzyć potrzebną sumę ubezpieczenia
Punkt wyjścia do rozmowy
SU = zadłużenie kredytowe + (3 × roczny dochód netto)
- Spłata długów — rodzina nie musi sprzedawać domu.
- Trzy lata płynności — czas na poukładanie finansów.
Przykładowy rachunek
Kredyt 350 000 zł + trzyletni dochód 180 000 zł
SU = 530 000 zł
Dla 30-latka to zwykle ok. 130–170 zł miesięcznie.
Trzy pojęcia, które warto znać przed podpisaniem
Suma ubezpieczenia
Maksymalna kwota, jaką towarzystwo wypłaci po zajściu zdarzenia objętego umową.
Karencja
Okres po zawarciu umowy, w którym ochrona dla wybranych ryzyk jeszcze nie działa — najczęściej od 3 do 6 miesięcy.
Uposażony
Osoba wskazana w polisie, która otrzymuje świadczenie po śmierci ubezpieczonego, z pominięciem postępowania spadkowego.
Przeczytaj przed wyborem polisy
Poradniki bez prawniczego żargonu. Kliknij, aby rozwinąć pełną treść.
Kredyt hipoteczny
Polisa do kredytu: bankowa czy własna?
Dlaczego polisa zaproponowana przy kredycie bywa droższa i węższa oraz jak zastąpić ją własną umową.
Czy muszę kupić polisę w banku?
Zgodnie z Rekomendacją S Komisji Nadzoru Finansowego bank nie może uzależniać udzielenia kredytu hipotecznego wyłącznie od zakupu własnego produktu ubezpieczeniowego. Masz prawo przedstawić umowę zawartą u dowolnego ubezpieczyciela, o ile spełnia wymagania banku co do zakresu i sumy.
Dlaczego polisa bankowa bywa nieopłacalna?
- Konstrukcja składki: w wielu ofertach bankowych składka jest przeliczana co roku i wraz z wiekiem rośnie drastically.
- Cel ochrony: polisa grupowa przy kredycie zabezpiecza przede wszystkim spłatę zobowiązania, a wygasa wraz z zakończeniem umowy kredytowej.
- Wąski zakres: rzadko zawiera rozbudowane rozszerzenia na poważne zachorowania czy leczenie onkologiczne.
Jak wygląda cesja na bank?
Cesja polega na wskazaniu banku jako odbiorcy świadczenia do wysokości aktualnego zadłużenia. Nadwyżka trafia do Twoich uposażonych. U większości towarzystw procedura jest bezpłatna i trwa kilka dni roboczych.
Wskazówka: jeśli masz już polisę kupioną w banku, w wielu przypadkach da się ją zmienić w trakcie trwania kredytu. Warunki wypowiedzenia sprawdzamy w Twojej umowie przed jakikolwiek decyzją.
Onkologia i zdrowie
Jak działa ubezpieczenie na wypadek nowotworu?
Co dzieje się po diagnozie: wypłata świadczenia, dostęp do prywatnych klinik i leczenie za granicą.
Wypłata po diagnozie, bez zbierania rachunków
Dobre ubezpieczenie onkologiczne nie wymaga okazywania faktur za leczenie. Towarzystwo wypłaca jednorazowe świadczenie na podstawie dokumentacji medycznej potwierdzającej rozpoznanie. Wysokość zależy od wybranej sumy — najczęściej od 50 000 do 300 000 zł.
Na co możesz przeznaczyć te środki?
- Prywatne konsultacje i diagnostykę bez kolejki.
- Terapie i leki nierefundowane przez NFZ.
- Bieżące rachunki w czasie długiego zwolnienia lekarskiego.
- Transport medyczny i rehabilitację pooperacyjną.
Leczenie za granicą
Rozszerzenia dostępne w części umów obejmują organizację i pokrycie kosztów leczenia w klinikach zagranicznych — limity sięgają w niektórych wariantach 2 000 000 EUR i obejmują także podróż oraz pobyt osoby towarzyszącej. Zakres i limit zawsze sprawdzamy w konkretnym OWU.
Wskazówka: zwróć uwagę na karencję. Pełna ochrona onkologiczna rusza zwykle po 3–6 miesiącach od zawarcia umowy, więc nie warto odkładać decyzji „na potem”.
Prawo i podatki
Kim jest uposażony i dlaczego to tak ważne?
Jak wskazać bliskich, żeby otrzymali pełną sumę bez czekania na postanowienie sądu.
Kto może być uposażonym?
Uposażony to osoba lub instytucja imiennie wskazana w umowie, która po Twojej śmierci otrzyma świadczenie. Możesz wskazać dowolne osoby — partnera, dzieci, rodziców, rodzeństwo — i określić ich procentowy udział.
Dlaczego świadczenie nie wchodzi do spadku?
Świadczenie z ubezpieczenia na życie nie należy do spadku po ubezpieczonym, o ile wskazano uposażonego. W praktyce oznacza to:
- Brak podatku: wypłata jest zwolniona z podatku od spadków i darowizn oraz z podatku dochodowego.
- Bez czekania na sąd: bliscy nie muszą mieć postanowienia o nabyciu spadku, środki trafiają na konto zwykle w ciągu kilkunastu dni od kompletu dokumentów.
- Poza długami spadkowymi: świadczenie trafia bezpośrednio do uposażonego i nie służy zaspokojeniu wierzycieli spadku.
A jeśli nikogo nie wskażesz?
Wtedy świadczenie wypłacane jest według kolejności zapisanej w OWU — zwykle małżonek, następnie dzieci, rodzice i pozostali spadkobiercy. Formalności trwają dłużej.
Wskazówka: listę uposażonych możesz bezpłatnie zmienić w dowolnym momencie — po ślubie, rozwodzie czy narodzinach dziecka.
Często zadawane pytania
Ile kosztuje ubezpieczenie na życie?
Czy polisa indywidualna jest lepsza od grupowej w pracy?
Dlaczego warto skorzystać z agenta zamiast polisy w banku?
Czy pieniądze z polisy podlegają opodatkowaniu?
Zbudujmy bezpieczny plan ochrony
Porównamy oferty kilkunastu towarzystw i odezwiemy się z rekomendacją dopasowaną do Twoich dochodów, zobowiązań i stanu zdrowia.
Twoje dane zostają między nami
Kontaktujemy się wyłącznie w sprawie analizy. Administratorem danych jest Piotr Bucki PMB — szczegóły w polityce prywatności.